Πρακτικά παραδείγματα για δουλειά, χρήματα και επιχειρήσεις στην Ελλάδα — Κωνσταντίνος Κορίκης
Η καμπάνια έχει ήδη κοστίσει χρήματα. Οι πωλήσεις δεν έρχονται και σκέφτεσαι να της δώσεις λίγο ακόμη budget, επειδή «δεν γίνεται να πήγαν όλα χαμένα». Εκεί χρειάζεται μια παύση πριν από την επόμενη πληρωμή. Το ίδιο συμβαίνει με μια συνεργασία, μια νέα δουλειά ή μια επιχειρηματική ιδέα που δυσκολεύεσαι να αφήσεις. Σε αυτό το άρθρο θα βρεις έξι εργαλεία σκέψης για να συγκρίνεις τις επιλογές σου, να ξεχωρίζεις τα στοιχεία από τις επιθυμίες σου και να ορίζεις πόσο ρίσκο αντέχεις. Με πρακτικά παραδείγματα και έξι ερωτήσεις που μπορείς να εφαρμόσεις στη δική σου απόφαση, θα δεις τι χρειάζεται να μάθεις πριν πεις το επόμενο «ναι».
Όλα τα αριθμητικά παραδείγματα είναι υποθετικά και εκπαιδευτικά. Τα ποσά και οι πιθανότητες δεν είναι στατιστικά στοιχεία για την ελληνική αγορά, ιατρική διάγνωση ή εξατομικευμένη επενδυτική συμβουλή.
1. Αναμενόμενη αξία: τι αξίζει μια επιλογή, αν συνυπολογίσεις τις πιθανότητες
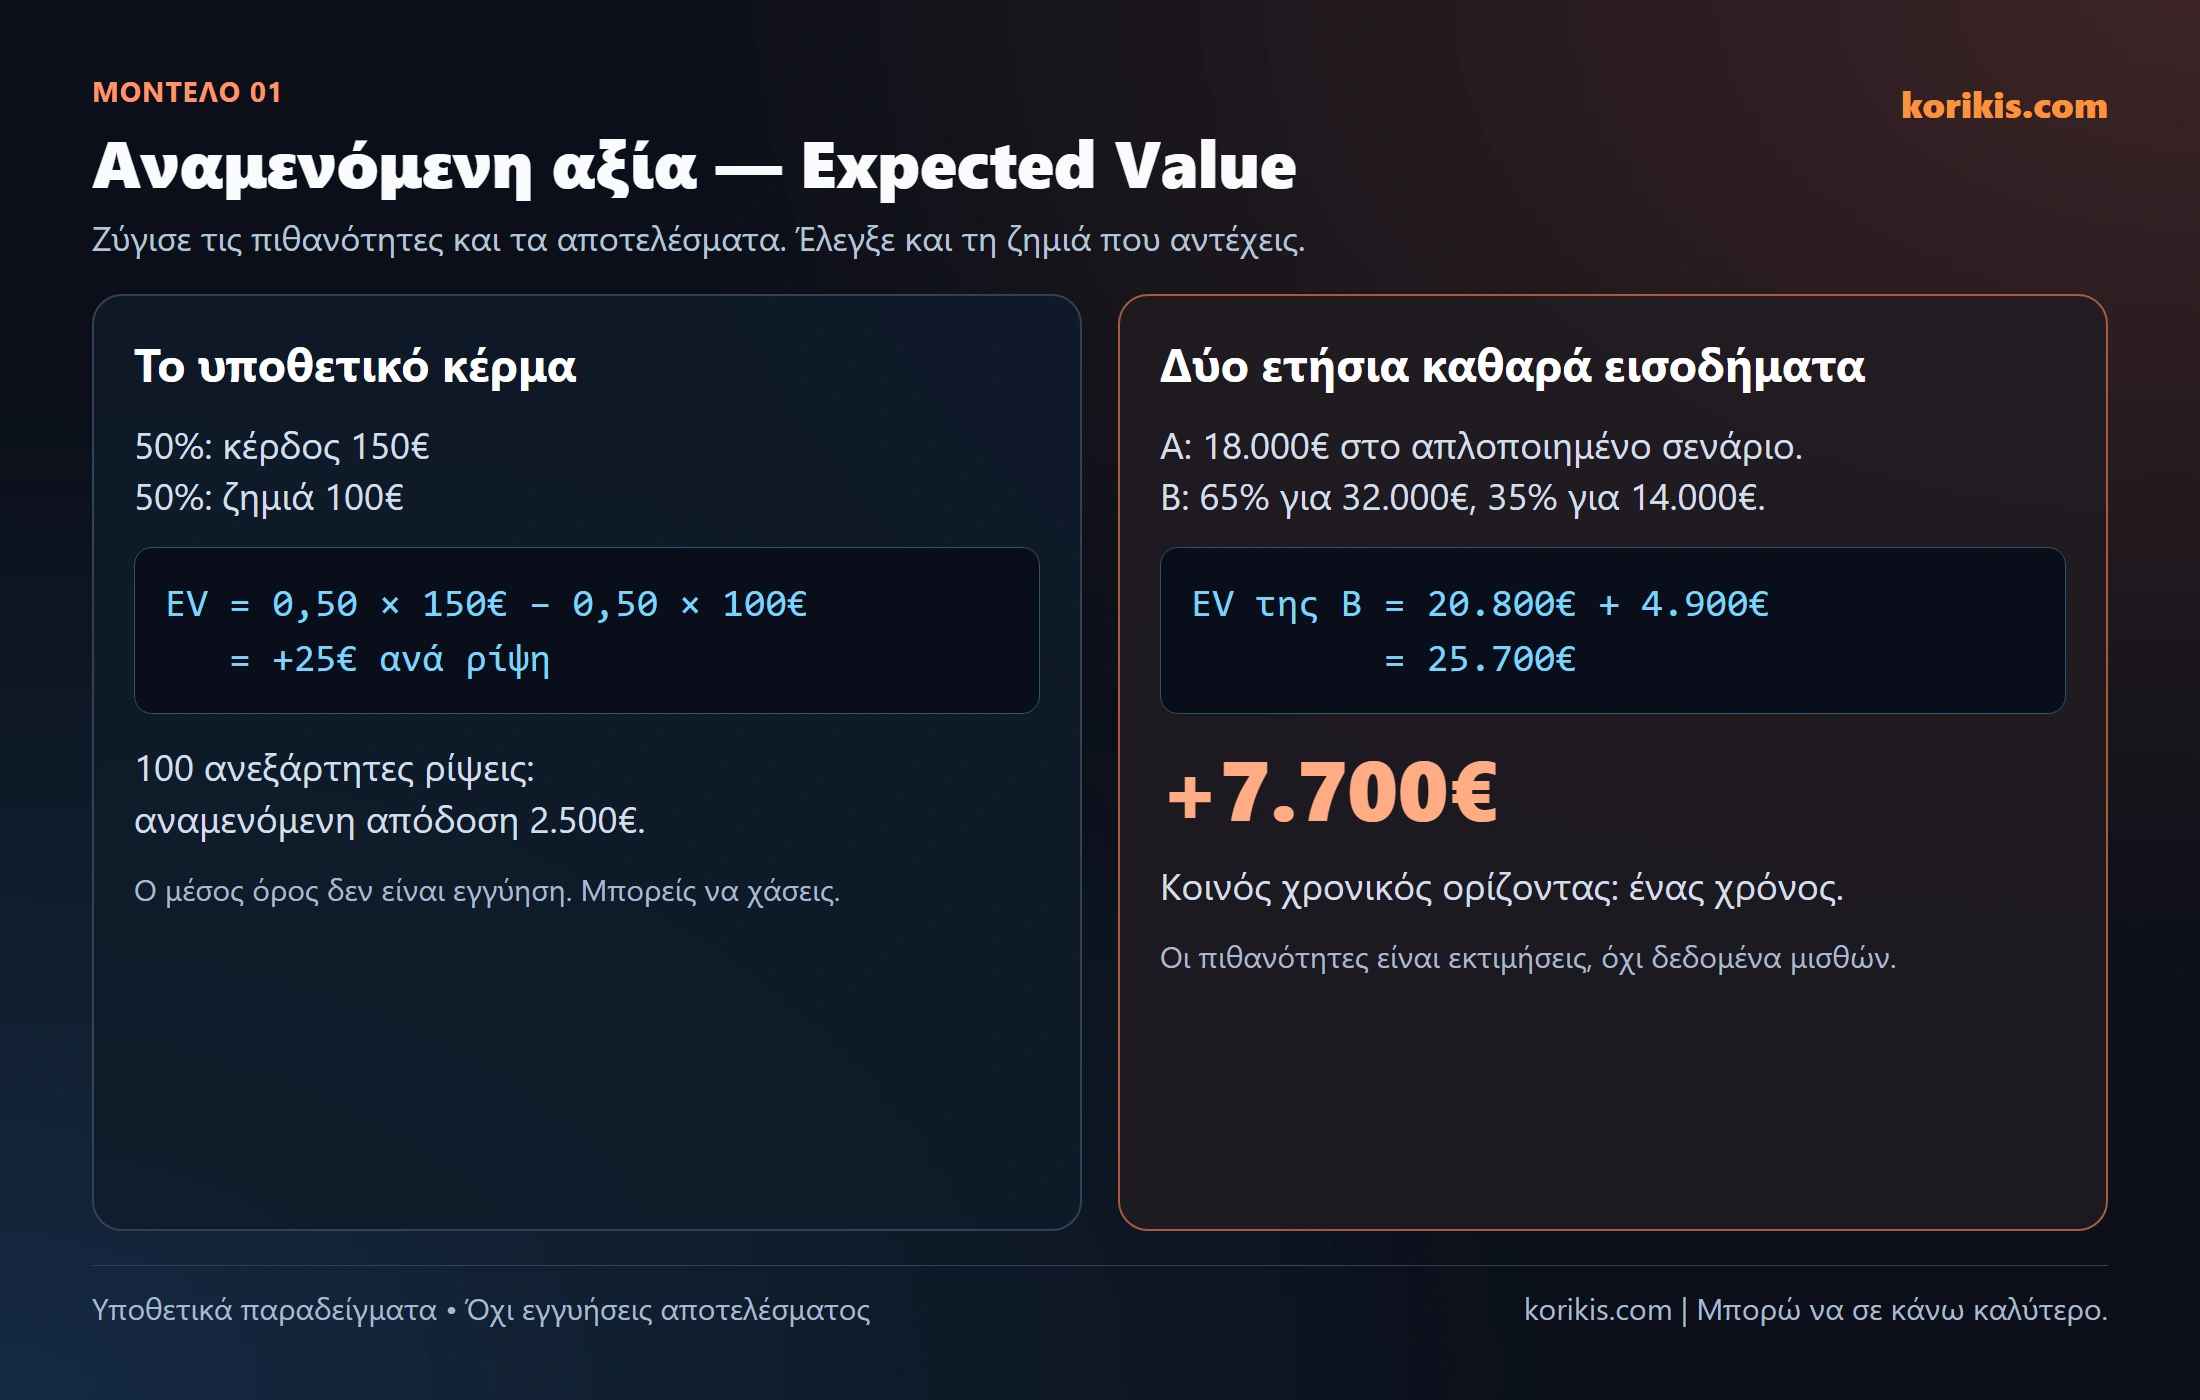
Κάθε επιλογή μπορεί να οδηγήσει σε διαφορετικά αποτελέσματα. Η αναμενόμενη αξία, ή Expected Value (EV), προκύπτει αν πολλαπλασιάσεις κάθε αποτέλεσμα με την πιθανότητά του και προσθέσεις τα γινόμενα. Είναι ένας σταθμισμένος μέσος όρος, όχι υπόσχεση για το τι θα συμβεί στη δική σου περίπτωση.
EV = Σ (πιθανότητα αποτελέσματος × αξία αποτελέσματος)Ένα απλό παράδειγμα με κέρμα
Φαντάσου ένα δίκαιο κέρμα. Αν έρθει κορώνα, κερδίζεις 150€. Αν έρθει γράμματα, χάνεις 100€. Η πιθανότητα για κάθε πλευρά είναι 50%.
EV = (0,50 × 150€) + (0,50 × −100€)
   = 75€ − 50€
   = +25€ ανά ρίψη
Σε 100 ανεξάρτητες ρίψεις, η αναμενόμενη συνολική απόδοση είναι 2.500€. Αυτό δεν σημαίνει ότι θα κερδίσεις 2.500€, ούτε ότι αποκλείεται να χάσεις. Ο μέσος όρος δεν σβήνει τη διακύμανση και δεν πληρώνει το ενοίκιό σου αν οι πρώτες ρίψεις είναι αρνητικές.
Η αποστροφή στην απώλεια περιγράφει την τάση να μας βαραίνουν οι ζημιές περισσότερο από όσο μας ικανοποιούν αντίστοιχα κέρδη. Όμως το να απορρίψεις ένα ρίσκο δεν είναι αυτομάτως παράλογο. Αν δεν αντέχεις τη ζημιά, η προστασία σου είναι μέρος της σωστής απόφασης.
Ένα επαγγελματικό δίλημμα με ελληνικά μεγέθη
Ας συγκρίνουμε δύο υποθετικές επιλογές για το ίδιο χρονικό διάστημα: έναν χρόνο. Για να είναι η σύγκριση καθαρή, όλα τα ποσά είναι ετήσια και καθαρά, με φόρους και εισφορές ήδη συνυπολογισμένα.
- Επιλογή Α: παραμένεις στη σημερινή δουλειά, με 18.000€ ετήσιο καθαρό εισόδημα στο απλοποιημένο παράδειγμα.
- Επιλογή Β: μετακινείσαι σε μια αναπτυσσόμενη εταιρεία. Εκτιμάς 65% πιθανότητα να φτάσεις τα 32.000€ μαζί με bonus και 35% πιθανότητα να καταλήξεις στα 14.000€.
EV της Β = (0,65 × 32.000€) + (0,35 × 14.000€)
         = 20.800€ + 4.900€
         = 25.700€
Διαφορά από την Α = 25.700€ − 18.000€ = 7.700€
Η Β έχει μεγαλύτερη αναμενόμενη χρηματική αξία στις συγκεκριμένες παραδοχές. Δεν είναι γι’ αυτό υποχρεωτικά καλύτερη. Μπορεί να έχει περισσότερες ώρες εργασίας, μετακινήσεις, αβέβαιο bonus ή μεγαλύτερο κίνδυνο ανεργίας. Και το κρίσιμο ερώτημα παραμένει: από πού προκύπτουν οι πιθανότητες 65% και 35%; Αν τις επινοήσεις επειδή σου αρέσει η νέα θέση, ο σωστός τύπος θα δώσει μια καλοϋπολογισμένη αυταπάτη.
Υπολόγισε το πιθανό όφελος. Μετά έλεγξε αν αντέχεις το αρνητικό σενάριο. Χρειάζεσαι και τα δύο.
2. Βασική συχνότητα: πριν πιστέψεις μια ιστορία, κοίτα πόσο συχνά συμβαίνει
Η παραμέληση της βασικής συχνότητας, ή Base Rate Neglect, εμφανίζεται όταν δίνεις υπερβολικό βάρος σε μια εντυπωσιακή πληροφορία και ξεχνάς πόσο συχνό είναι το φαινόμενο στον πληθυσμό που σε ενδιαφέρει. Μια μεμονωμένη επιτυχία δεν σου λέει πόσο πιθανό είναι να πετύχεις κι εσύ.
Γιατί ένα θετικό τεστ δεν σημαίνει πάντα αυτό που νομίζεις
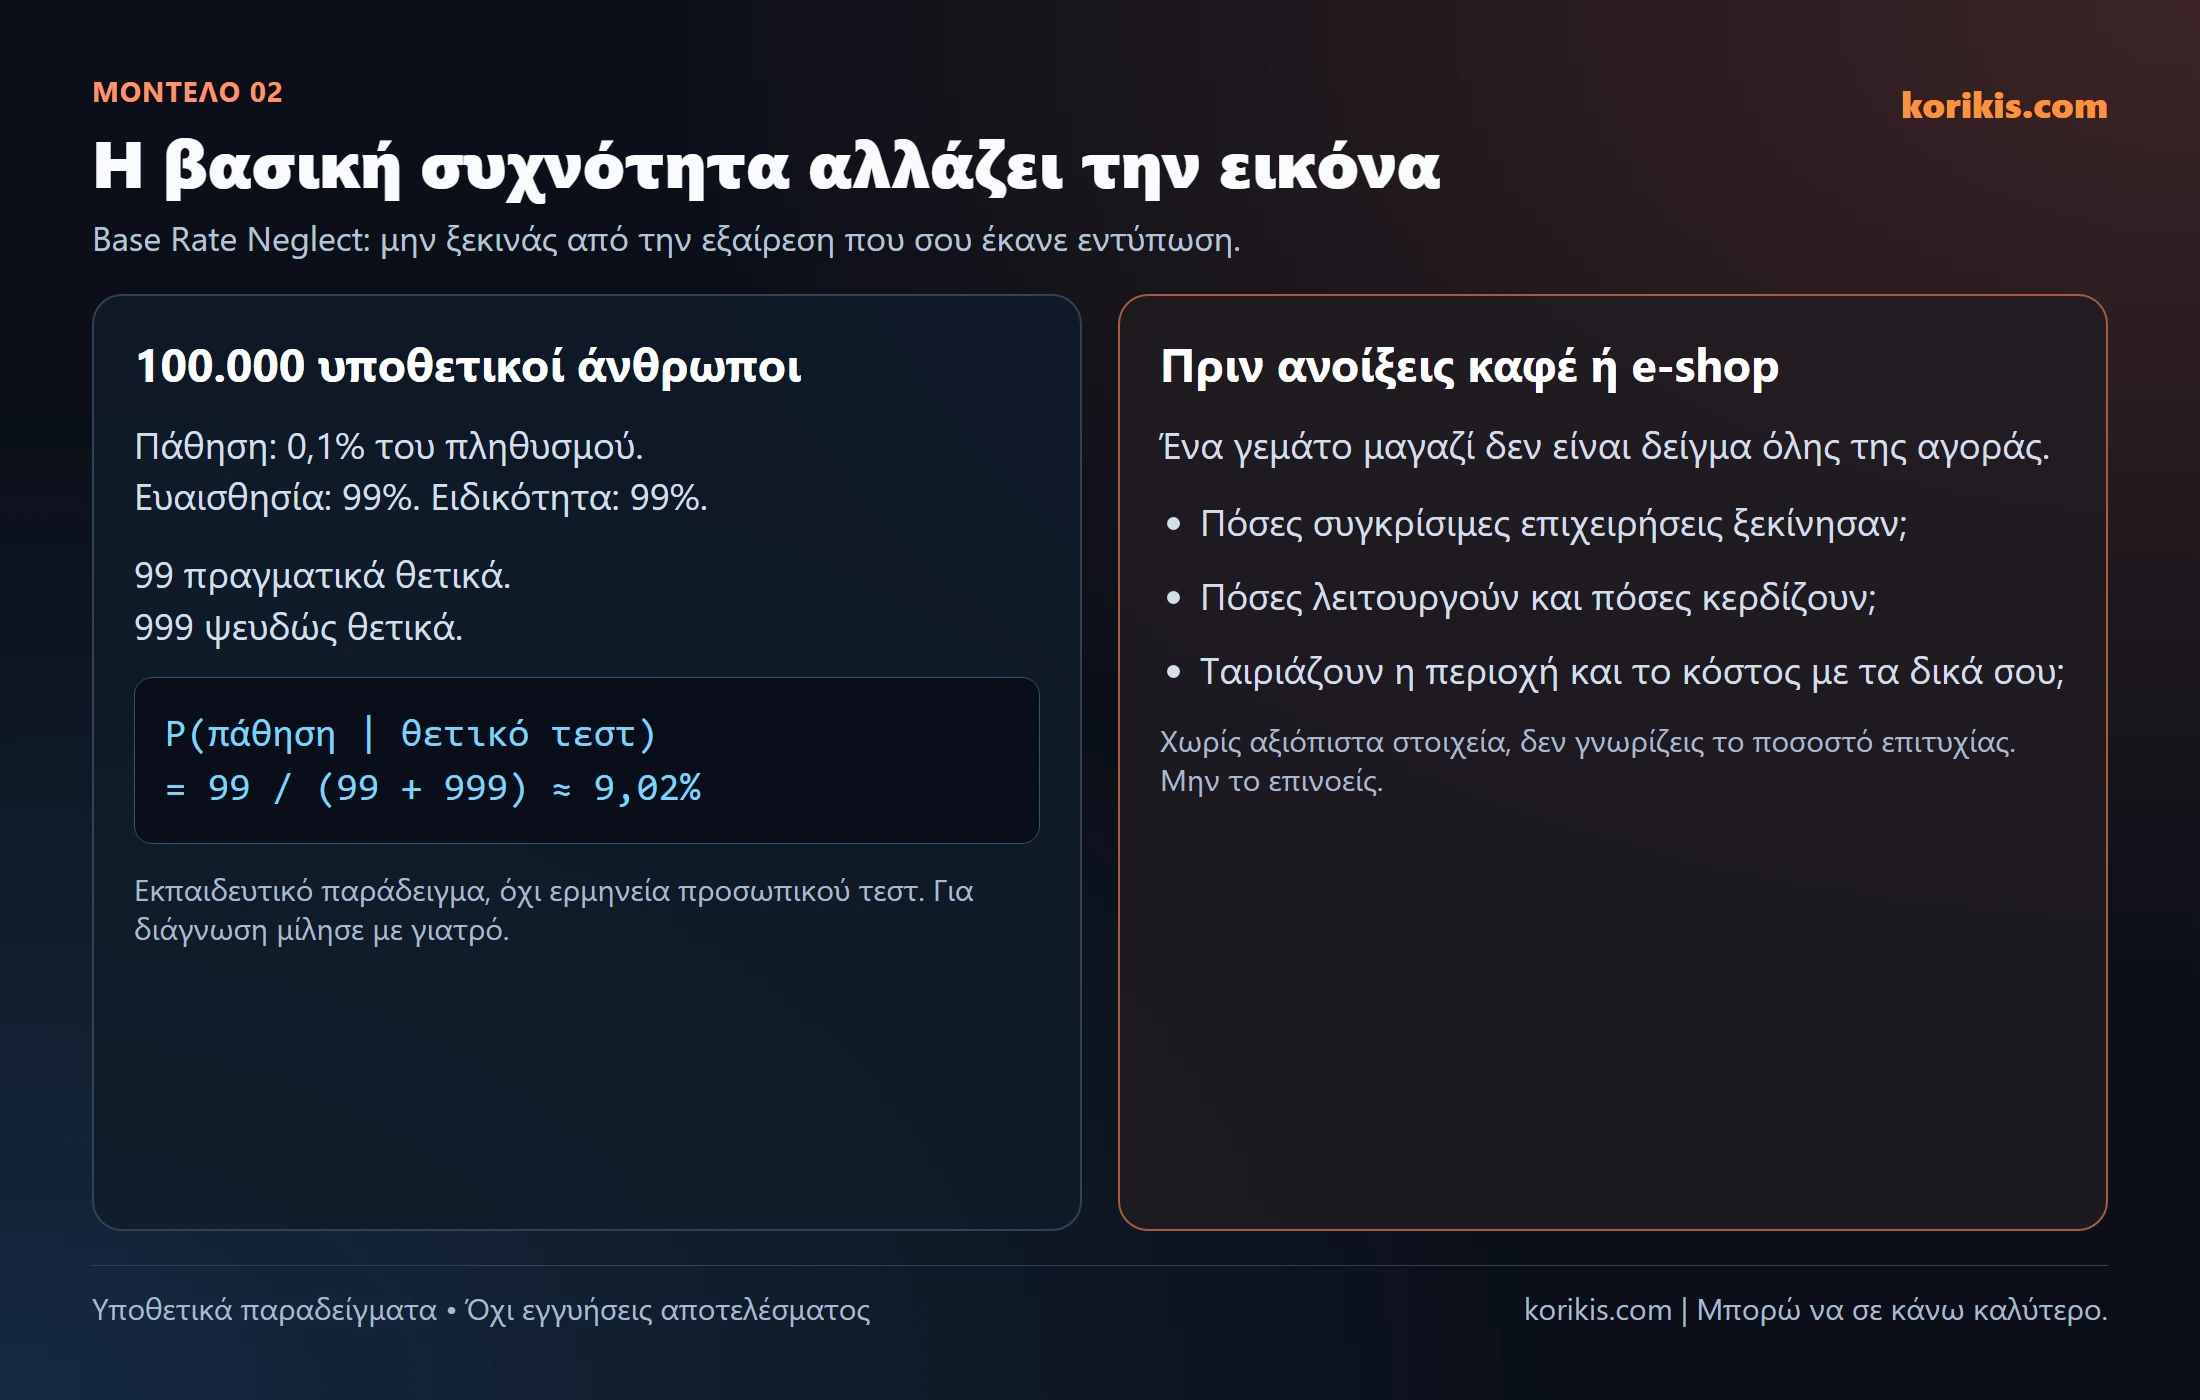
Πάρε ένα αυστηρά υποθετικό παράδειγμα. Σε έναν πληθυσμό 100.000 ανθρώπων, μια πάθηση αφορά το 0,1%, δηλαδή 100 ανθρώπους. Ένα τεστ έχει ευαισθησία 99%: εντοπίζει το 99% όσων έχουν την πάθηση. Έχει και ειδικότητα 99%: δίνει αρνητικό αποτέλεσμα στο 99% όσων δεν την έχουν.
- Από τους 100 ανθρώπους με την πάθηση, αναμένονται 99 πραγματικά θετικά αποτελέσματα.
- Από τους 99.900 ανθρώπους χωρίς την πάθηση, το 1% δίνει ψευδώς θετικό αποτέλεσμα: 999 άνθρωποι.
- Συνολικά, αναμένονται 1.098 θετικά αποτελέσματα, από τα οποία τα 99 είναι πραγματικά.
P(πάθηση | θετικό τεστ) = 99 / (99 + 999)
                         ≈ 9,02%
Το αποτέλεσμα φαίνεται παράξενο μόνο αν αγνοήσεις τη μεγάλη διαφορά ανάμεσα στον αριθμό των ανθρώπων με και χωρίς την πάθηση. Η γενική φράση «τεστ με 99% ακρίβεια» δεν αρκεί για αυτόν τον υπολογισμό: χρειάζονται ξεχωριστά η ευαισθησία, η ειδικότητα και η αρχική συχνότητα.
Το 9,02% ισχύει μόνο στο υποθετικό παράδειγμα. Δεν εφαρμόζεται σε δικό σου αποτέλεσμα εξέτασης. Συμπτώματα, ιστορικό, λόγος εξέτασης και πραγματικά χαρακτηριστικά του τεστ αλλάζουν την αξιολόγηση, την οποία κάνει ο γιατρός σου.
Από το τεστ στο καφέ της γειτονιάς και στο e-shop
«Το καφέ στην πλατεία είναι πάντα γεμάτο. Άρα ένα παρόμοιο μαγαζί θα πάει καλά». Ίσως. Αλλά πριν υπογράψεις μίσθωση, χρειάζεται να κοιτάξεις και τα καταστήματα που έκλεισαν, όσα άλλαξαν ιδιοκτήτη και όσα δουλεύουν πολύ χωρίς να αφήνουν επαρκές κέρδος.
Το ίδιο ισχύει για ένα e-shop ή μια συμβουλευτική υπηρεσία. Πόσες συγκρίσιμες επιχειρήσεις ξεκίνησαν; Πόσες παραμένουν ενεργές; Πόσες είναι κερδοφόρες και για πόσο διάστημα; Ταιριάζουν τα δεδομένα με τον δικό σου κλάδο, την περιοχή, το κόστος και το πελατολόγιο; Για γενική εικόνα μπορείς να αναζητήσεις στοιχεία επιχειρηματικής δημογραφίας της ΕΛΣΤΑΤ· για τη συγκεκριμένη απόφαση χρειάζεσαι και τοπική έρευνα, λογιστικά δεδομένα και ρεαλιστικό πλάνο ταμειακών ροών.
Αν δεν βρίσκεις αξιόπιστα στοιχεία, μην καλύπτεις το κενό με ένα βολικό ποσοστό. Γράψε καθαρά «δεν γνωρίζω ακόμη» και δοκίμασε την ιδέα σε μικρότερη κλίμακα.
3. Μη ανακτήσιμο κόστος: όσα έδωσες δεν αποφασίζουν τι θα κάνεις μετά
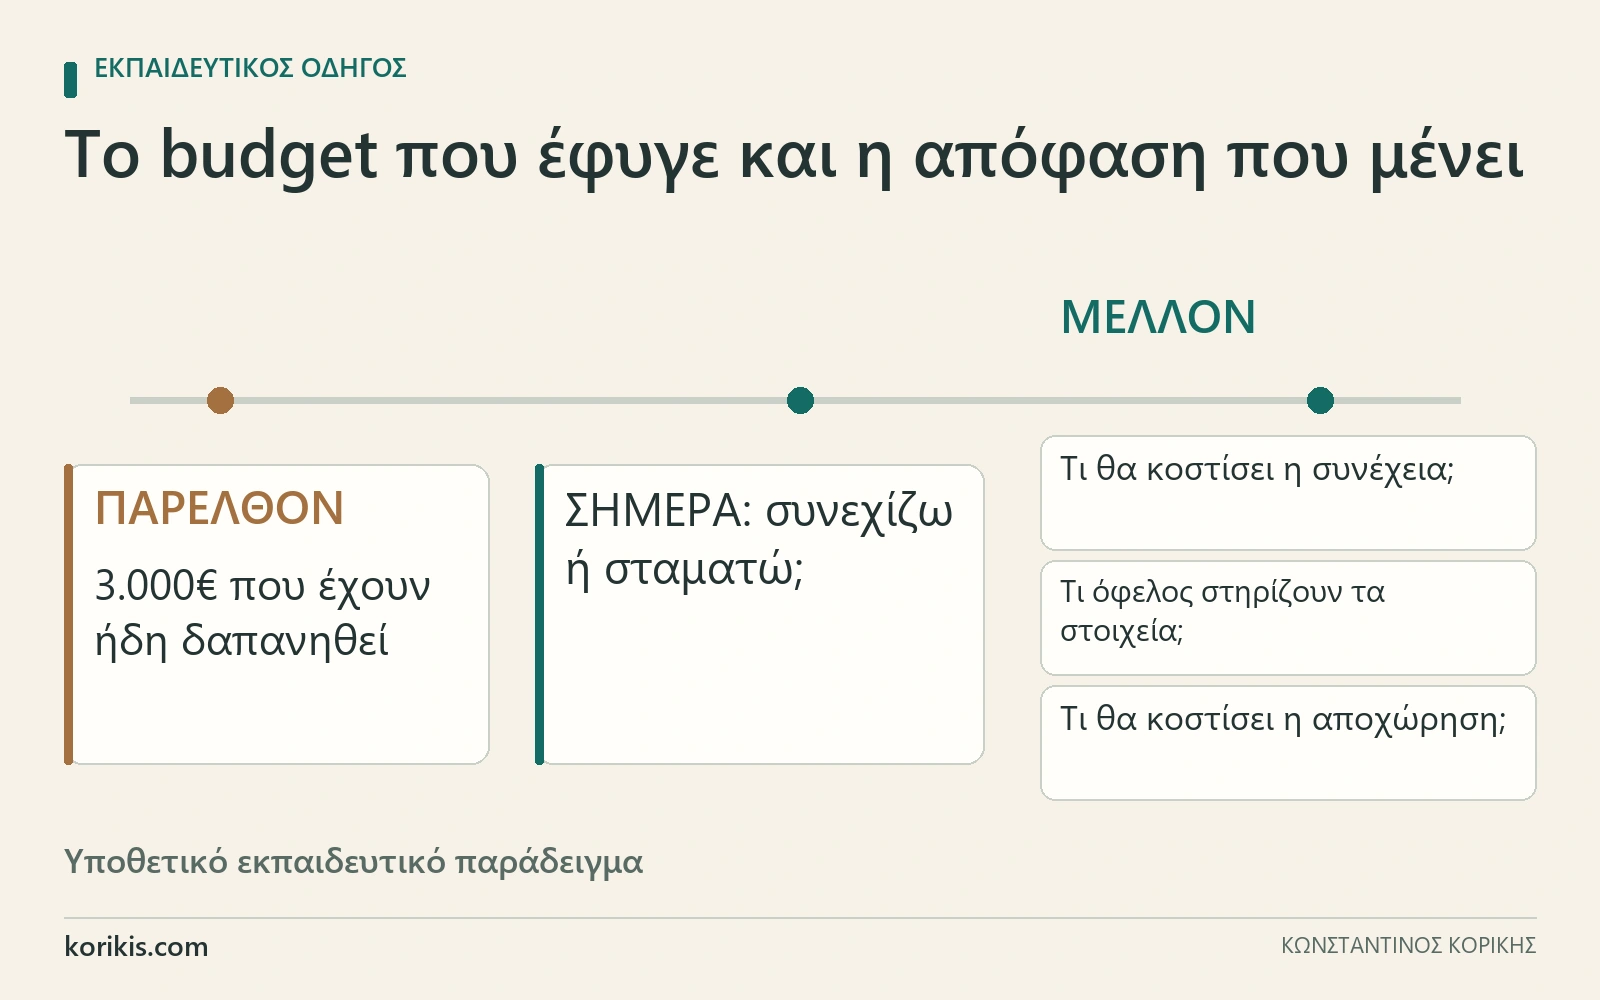
Πλήρωσες 10€ για μια ταινία. Στο πρώτο μισάωρο καταλαβαίνεις ότι δεν σου αρέσει. Μένεις μόνο και μόνο επειδή πλήρωσες; Αν τα χρήματα δεν επιστρέφονται, το κόστος έχει ήδη γίνει. Το σημερινό ερώτημα είναι πού θέλεις να περάσεις τον χρόνο που απομένει.
Αυτή είναι η πλάνη του μη ανακτήσιμου κόστους, ή Sunk Cost Fallacy: αφήνεις μια δαπάνη που δεν μπορείς πια να ανακτήσεις να καθορίζει την επόμενη απόφασή σου.
- Συνεχίζεις μια δουλειά χωρίς προοπτική επειδή «έχω δώσει τόσα χρόνια εδώ».
- Κρατάς μια επένδυση μόνο επειδή είναι κάτω από την τιμή αγοράς σου.
- Ρίχνεις κι άλλα χρήματα σε μια καμπάνια χωρίς αποτελέσματα επειδή «έχουμε ήδη ξοδέψει 3.000€».
- Συνεχίζεις ένα έργο επειδή έχει καταναλώσει μήνες, ακόμη κι αν οι ανάγκες έχουν αλλάξει.
Το τεστ της νέας αρχής
Ρώτα: «Αν ξεκινούσα σήμερα, με όσα γνωρίζω τώρα, θα επέλεγα πάλι αυτόν τον δρόμο;». Για μια επένδυση: «Αν είχα σήμερα τα χρήματα σε μετρητά, θα αγόραζα αυτό το περιουσιακό στοιχείο στη σημερινή τιμή;». Για μια καμπάνια: «Αν αυτό ήταν το πρώτο μου διαθέσιμο budget, θα το έδινα στην ίδια ενέργεια;».
Πρόσεξε όμως τη διάκριση. Το παλιό, μη ανακτήσιμο κόστος δεν είναι λόγος να συνεχίσεις. Το μελλοντικό κόστος αποχώρησης είναι πραγματικό: μια συμβατική υποχρέωση, ένα έξοδο μετακίνησης, μια πιθανή αποζημίωση ή ο χρόνος που χρειάζεται για να βρεις άλλη δουλειά. Το ίδιο πραγματικά είναι τα οφέλη που παραμένουν, όπως μια δεξιότητα που απέκτησες. Δεν τα πετάς από την ανάλυση.
Στις σχέσεις, το εργαλείο αυτό είναι αφορμή για ειλικρινή σκέψη, όχι μαθηματικός κανόνας χωρισμού. Η ιστορία σου με έναν άνθρωπο δεν μετατρέπεται σε λογιστική στήλη. Το ζητούμενο είναι να μη μένεις σε κάτι αποκλειστικά επειδή έχει διάρκεια, αλλά να αξιολογείς την παρούσα κατάσταση και το μέλλον με προσοχή.
4. Μπεϋζιανή σκέψη: άλλαζε γνώμη όταν αλλάζουν τα στοιχεία
Η μπεϋζιανή σκέψη, ή Bayesian Thinking, ξεκινά από μια αρχική εκτίμηση και την ανανεώνει όταν εμφανίζονται νέα δεδομένα. Δεν απαιτεί να αλλάζεις άποψη με κάθε είδηση. Απαιτεί να μην προσποιείσαι ότι η πρώτη σου εκτίμηση είναι αιώνια αλήθεια.
P(υπόθεση | νέο στοιχείο)
= P(νέο στοιχείο | υπόθεση) × P(υπόθεση) / P(νέο στοιχείο)
Τι σημαίνει μια ανανέωση στο LinkedIn;
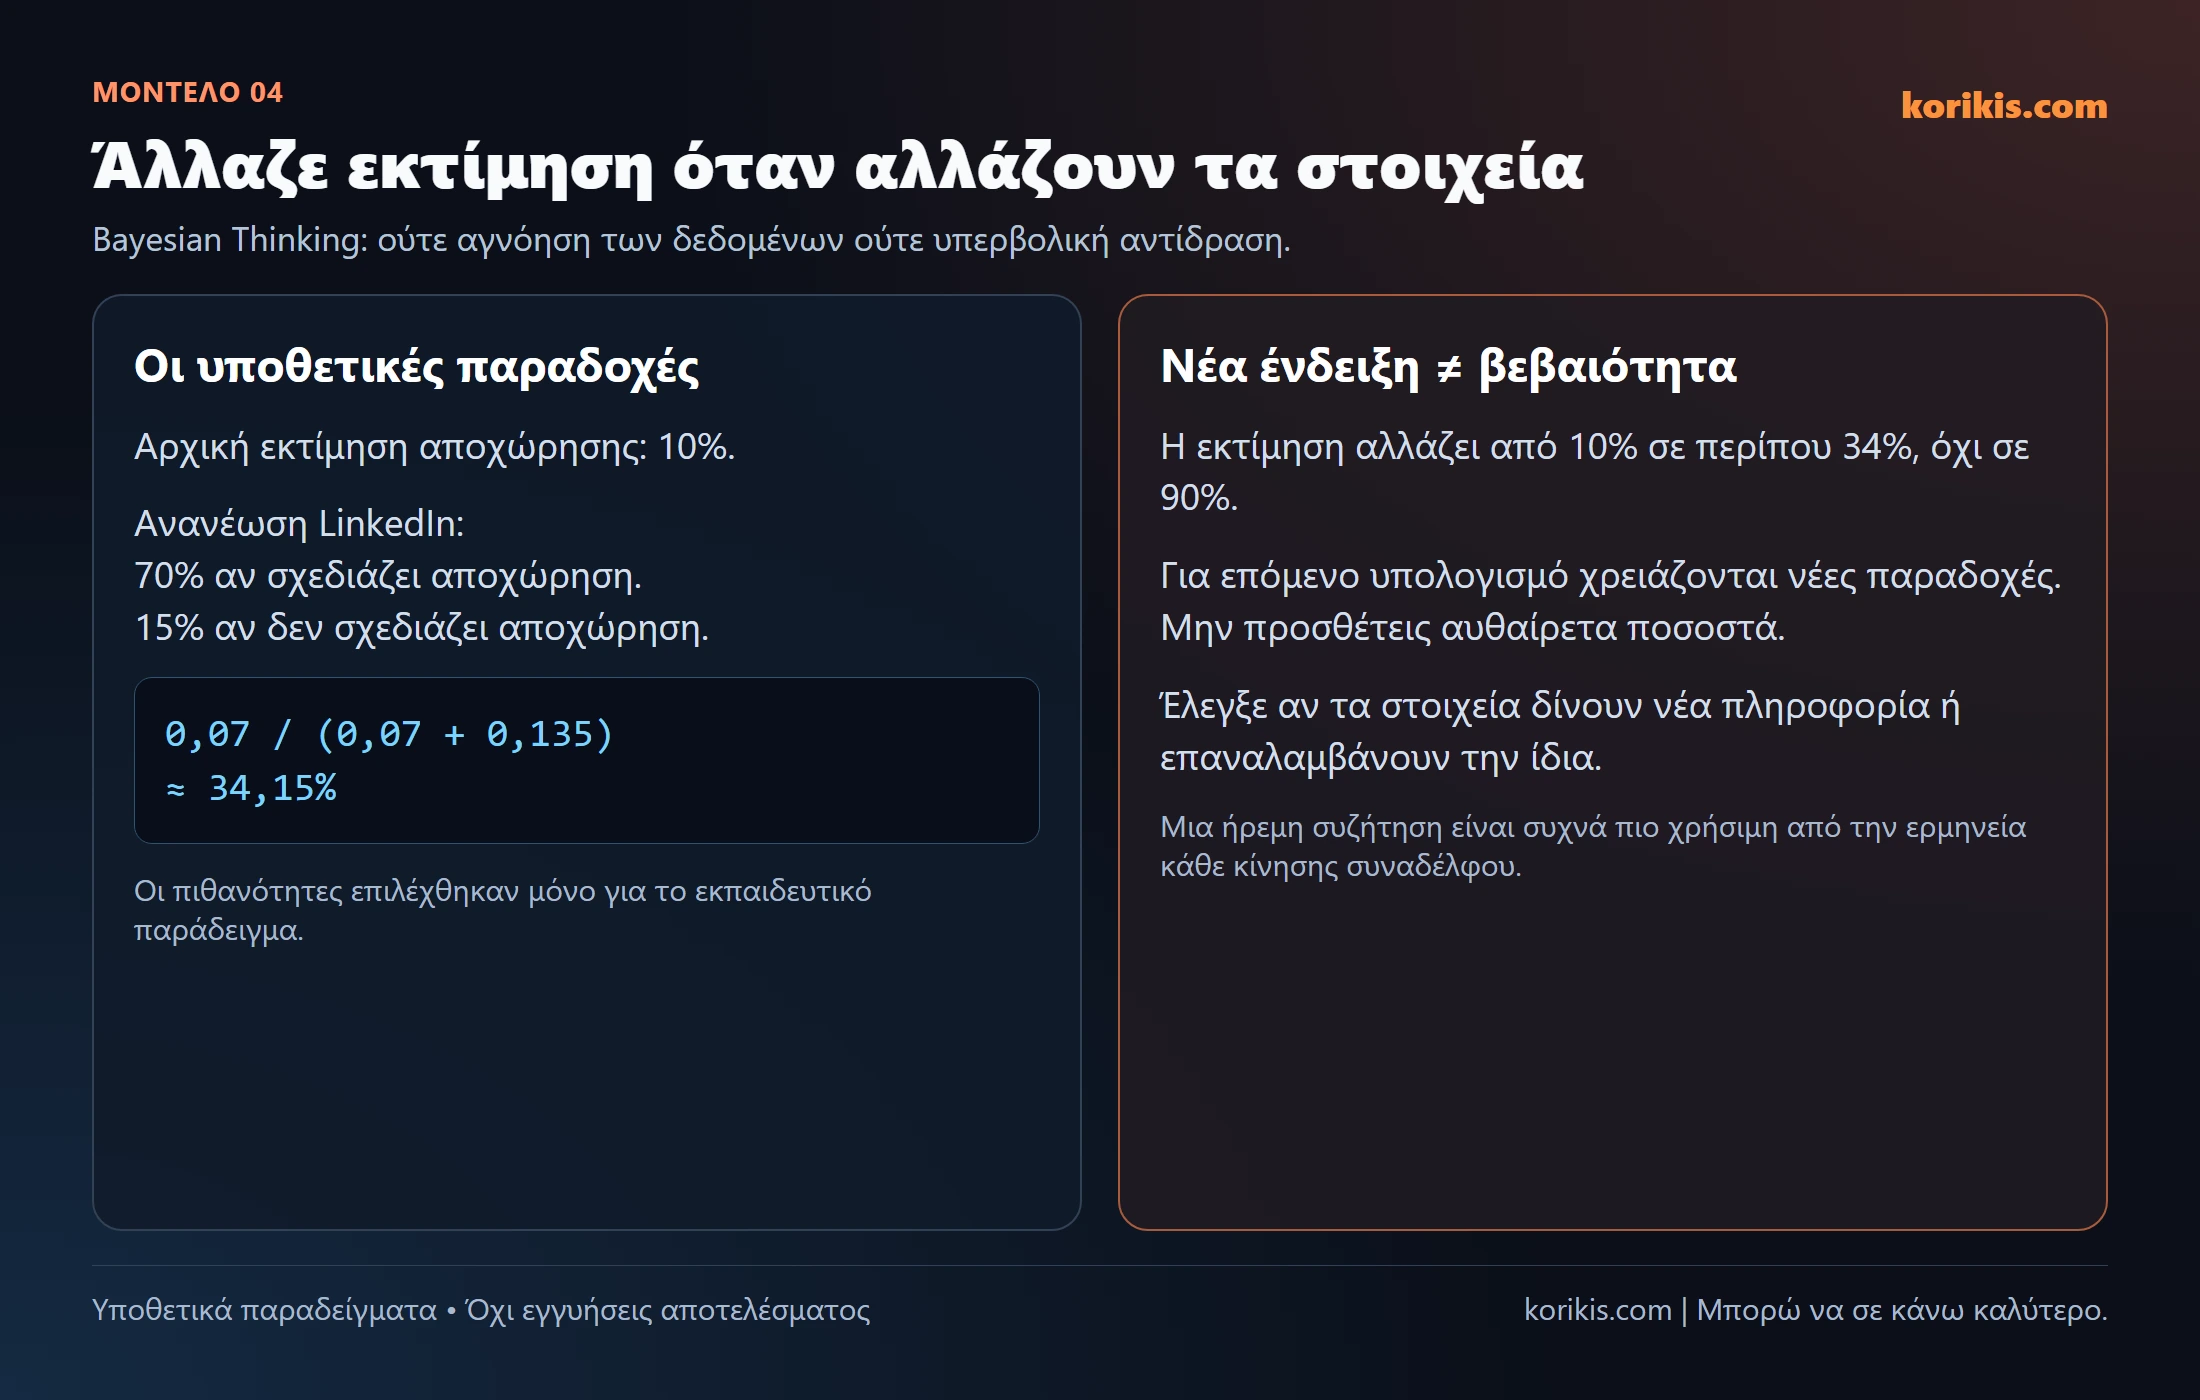
Υποθέτεις ότι ένας συνεργάτης μπορεί να αποχωρήσει από τη δουλειά. Για τις ανάγκες του παραδείγματος, η αρχική σου εκτίμηση είναι 10%. Βλέπεις ότι ανανέωσε το LinkedIn του. Υποθέτεις επίσης ότι η πιθανότητα αυτής της κίνησης είναι 70% αν σχεδιάζει να αποχωρήσει και 15% αν δεν σχεδιάζει να αποχωρήσει.
P(αποχώρηση | ανανέωση LinkedIn)
= (0,70 × 0,10) / [(0,70 × 0,10) + (0,15 × 0,90)]
= 0,07 / 0,205
≈ 34,15%
Στις συγκεκριμένες υποθετικές συνθήκες, το νέο στοιχείο ανεβάζει την εκτίμηση από 10% σε περίπου 34%. Όχι στο 90%, σαν μια κίνηση να ήταν απόδειξη παραίτησης. Ούτε τη διατηρεί στο 10%, σαν να μην παρατήρησες τίποτα.
Αν προκύψουν κι άλλα στοιχεία, μπορείς να ανανεώσεις ξανά την εκτίμηση. Δεν δικαιούσαι όμως να προσθέτεις αυθαίρετα ποσοστά. Χρειάζεσαι νέες παραδοχές και πρέπει να ελέγχεις αν τα στοιχεία είναι ανεξάρτητα ή αν απλώς επαναλαμβάνουν την ίδια πληροφορία. Και, πριν βγάλεις προσωπικά συμπεράσματα, μια ήρεμη συζήτηση είναι συχνά πιο χρήσιμη από την ερμηνεία κάθε κίνησης ενός συναδέλφου.
Εφαρμογή σε πωλήσεις και επικοινωνία
Ένας υποψήφιος πελάτης απαντά γρήγορα στην πρότασή σου. Είναι θετικό σημάδι, όχι συμφωνία. Αν ζητήσει συγκεκριμένο χρονοδιάγραμμα και ξεκαθαρίσει το budget, έχεις ισχυρότερα στοιχεία. Αν όμως οι γρήγορες απαντήσεις του δεν συνοδεύονται από καμία δέσμευση, χρειάζεται να προσαρμόσεις την αρχική αισιοδοξία σου.
Το ίδιο ισχύει όταν αξιολογείς μια δημοσκόπηση, ένα αρνητικό σχόλιο ή μια αύξηση επισκεψιμότητας. Ένα στοιχείο δεν καταργεί όλη την προηγούμενη εικόνα. Αλλά ούτε το αγνοείς επειδή χαλάει την ιστορία που προτιμάς.
Κράτα τις απόψεις σου αρκετά σταθερές για να δουλεύεις και αρκετά ανοιχτές για να τις διορθώνεις.
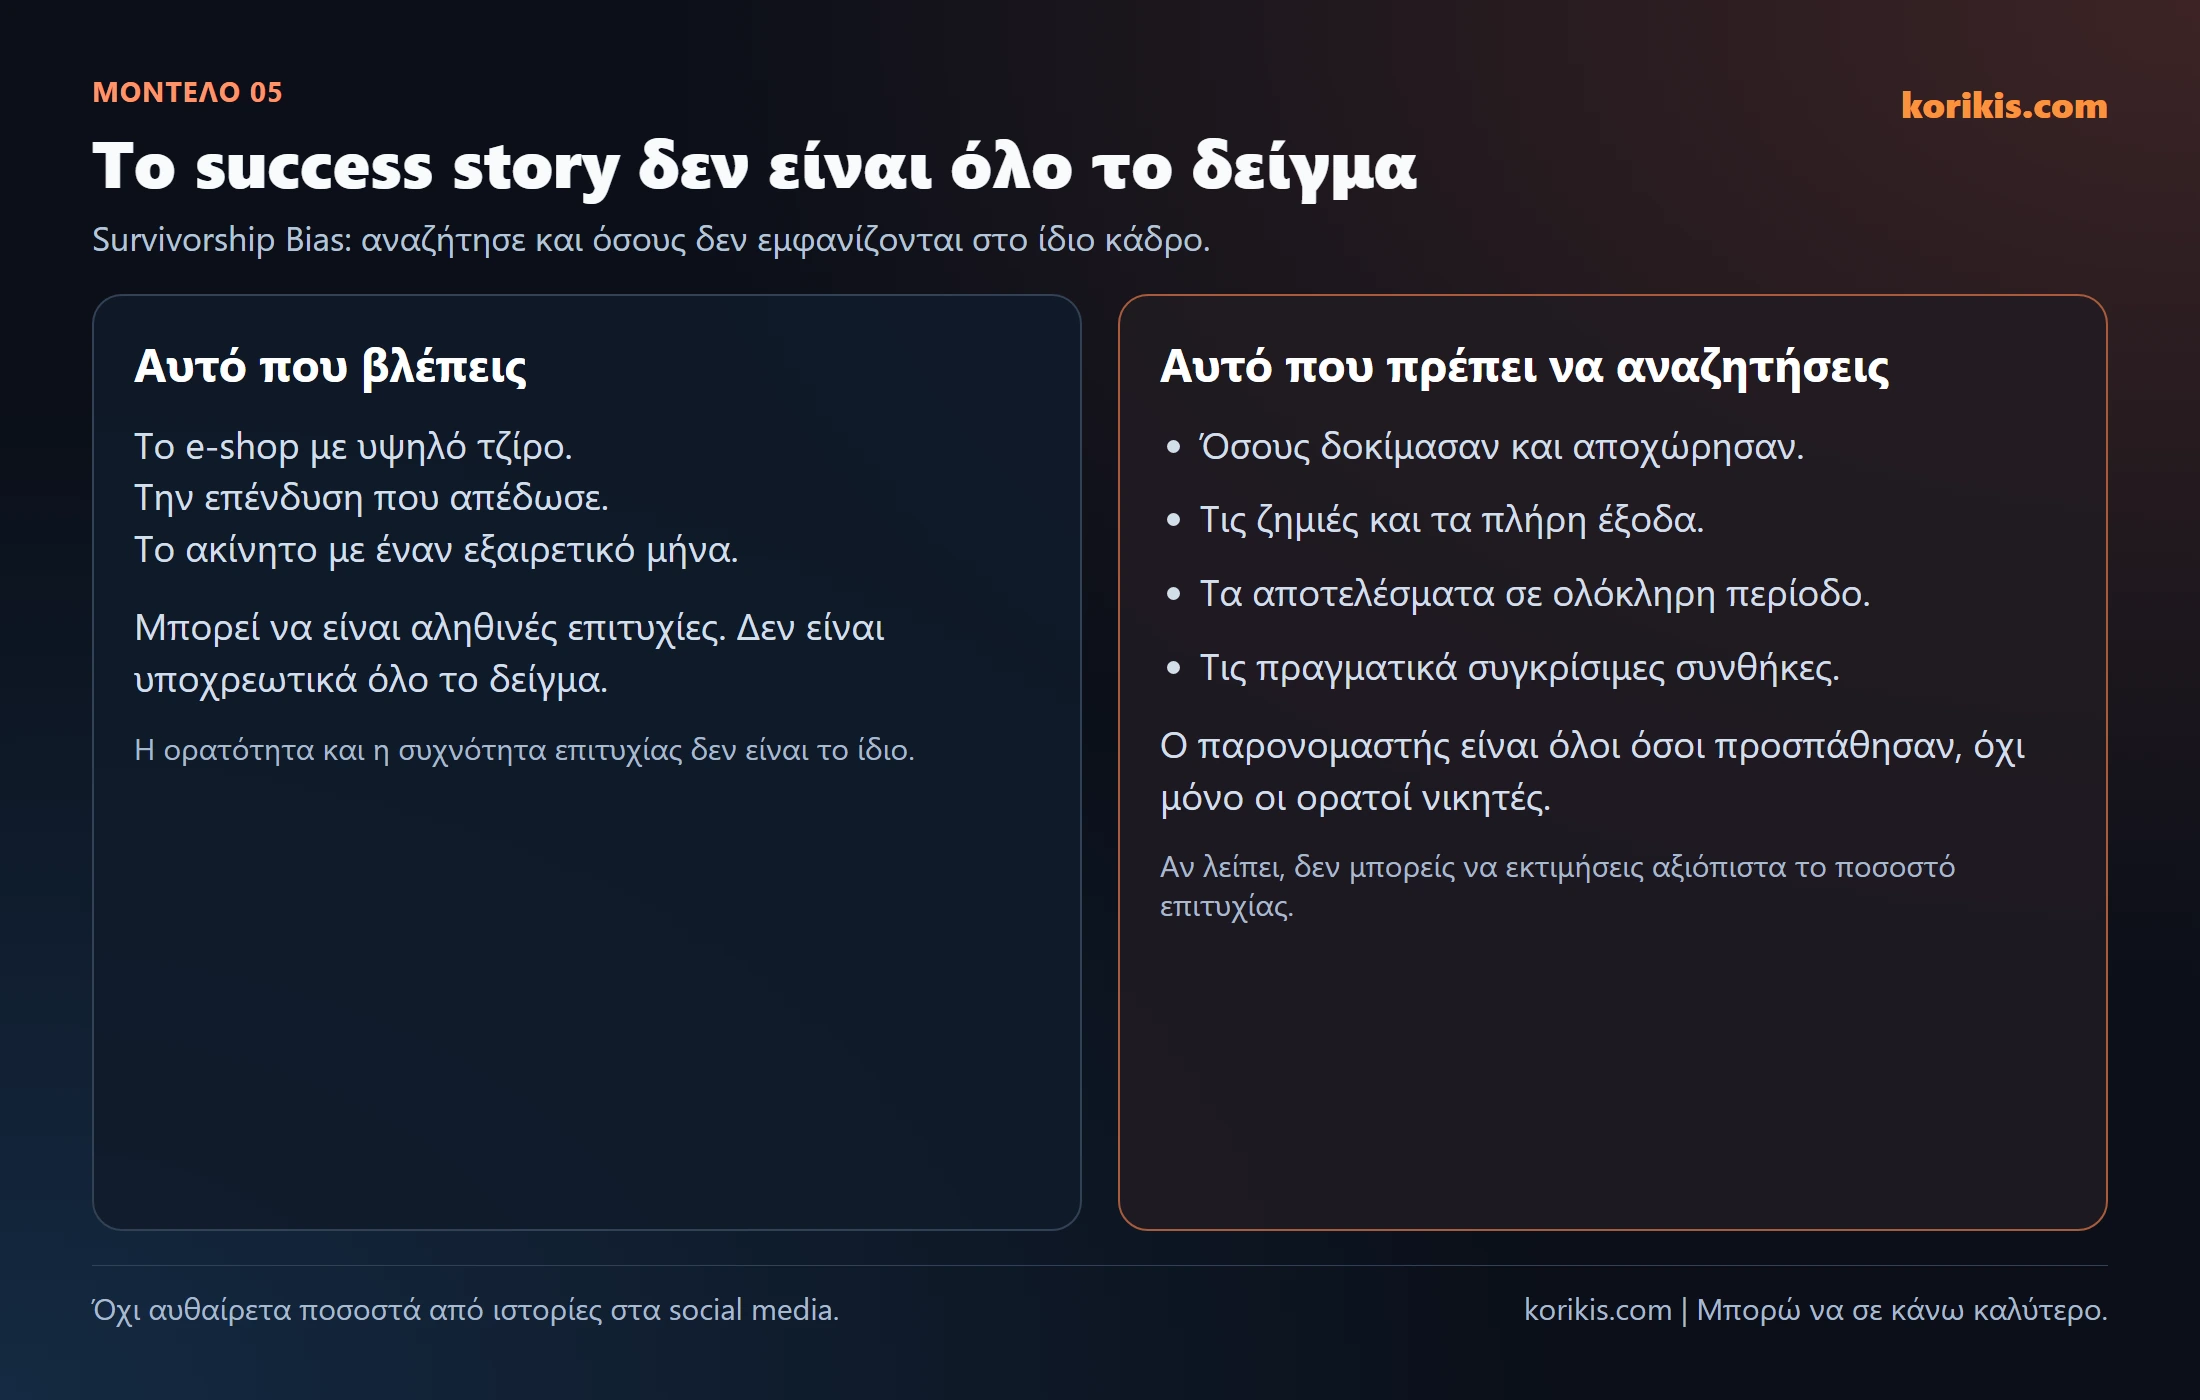
5. Σφάλμα επιβίωσης: βλέπεις αυτούς που πέτυχαν, όχι όλους όσοι προσπάθησαν
Διαβάζεις για κάποιον που άφησε τις σπουδές του και έφτιαξε μια τεράστια εταιρεία. Βλέπεις έναν δημιουργό που έκανε ένα βίντεο και βρήκε χιλιάδες πελάτες. Ακούς για έναν ιδιοκτήτη ακινήτου που έχει υψηλά έσοδα από βραχυχρόνιες μισθώσεις. Η ιστορία μπορεί να είναι αληθινή. Δεν είναι όμως ολόκληρο το δείγμα.
Το σφάλμα επιβίωσης, ή Survivorship Bias, προκύπτει όταν αξιολογείς μια διαδρομή κοιτάζοντας μόνο όσους έμειναν ορατοί στο τέλος. Όσοι δεν πέτυχαν, αποχώρησαν ή σταμάτησαν να δημοσιεύουν τις προσπάθειές τους μπορεί να λείπουν από την εικόνα.
Τρεις γνώριμες εικόνες
- Στα social media βλέπεις μια εξαιρετική απόδοση επένδυσης. Δεν βλέπεις υποχρεωτικά το πλήρες ιστορικό, τις ζημιές, τις προμήθειες και το ρίσκο που ανέλαβε ο δημιουργός.
- Σε ένα success story για e-shop ακούς για τον τζίρο. Χρειάζεσαι και κόστος διαφήμισης, επιστροφές, προμήθειες, λειτουργικά έξοδα και πραγματικό κέρδος.
- Σε μια ιστορία βραχυχρόνιας μίσθωσης ακούς το έσοδο ενός καλού μήνα. Για να συγκρίνεις με τη δική σου περίπτωση χρειάζεσαι ολόκληρο τον χρόνο, κενές ημέρες, καθαρισμούς, συντήρηση, φόρους και το κόστος του ακινήτου.
Η σωστή ερώτηση δεν είναι «υπάρχει κάποιος που το πέτυχε;». Σχεδόν πάντα θα βρεις κάποιον. Είναι «πόσοι το προσπάθησαν, πόσοι πέτυχαν και πόσο συγκρίσιμες ήταν οι συνθήκες τους με τις δικές μου;».
Αναζήτησε λοιπόν τον παρονομαστή. Αν λείπει, δεν γνωρίζεις το ποσοστό επιτυχίας. Δεν σημαίνει ότι είναι αναγκαστικά μηδενικό ή απειροελάχιστο· σημαίνει ότι δεν μπορείς να το εκτιμήσεις αξιόπιστα μόνο από τις ιστορίες των νικητών.
Η βασική συχνότητα και το σφάλμα επιβίωσης συνδέονται, αλλά δεν είναι ταυτόσημα. Η πρώτη ρωτά «πόσο συχνά συμβαίνει;». Το δεύτερο ρωτά «ποιοι έχουν αποκλειστεί από τα στοιχεία που βλέπω;».
6. Κριτήριο Kelly: το πλεονέκτημα δεν δικαιολογεί απεριόριστο ρίσκο
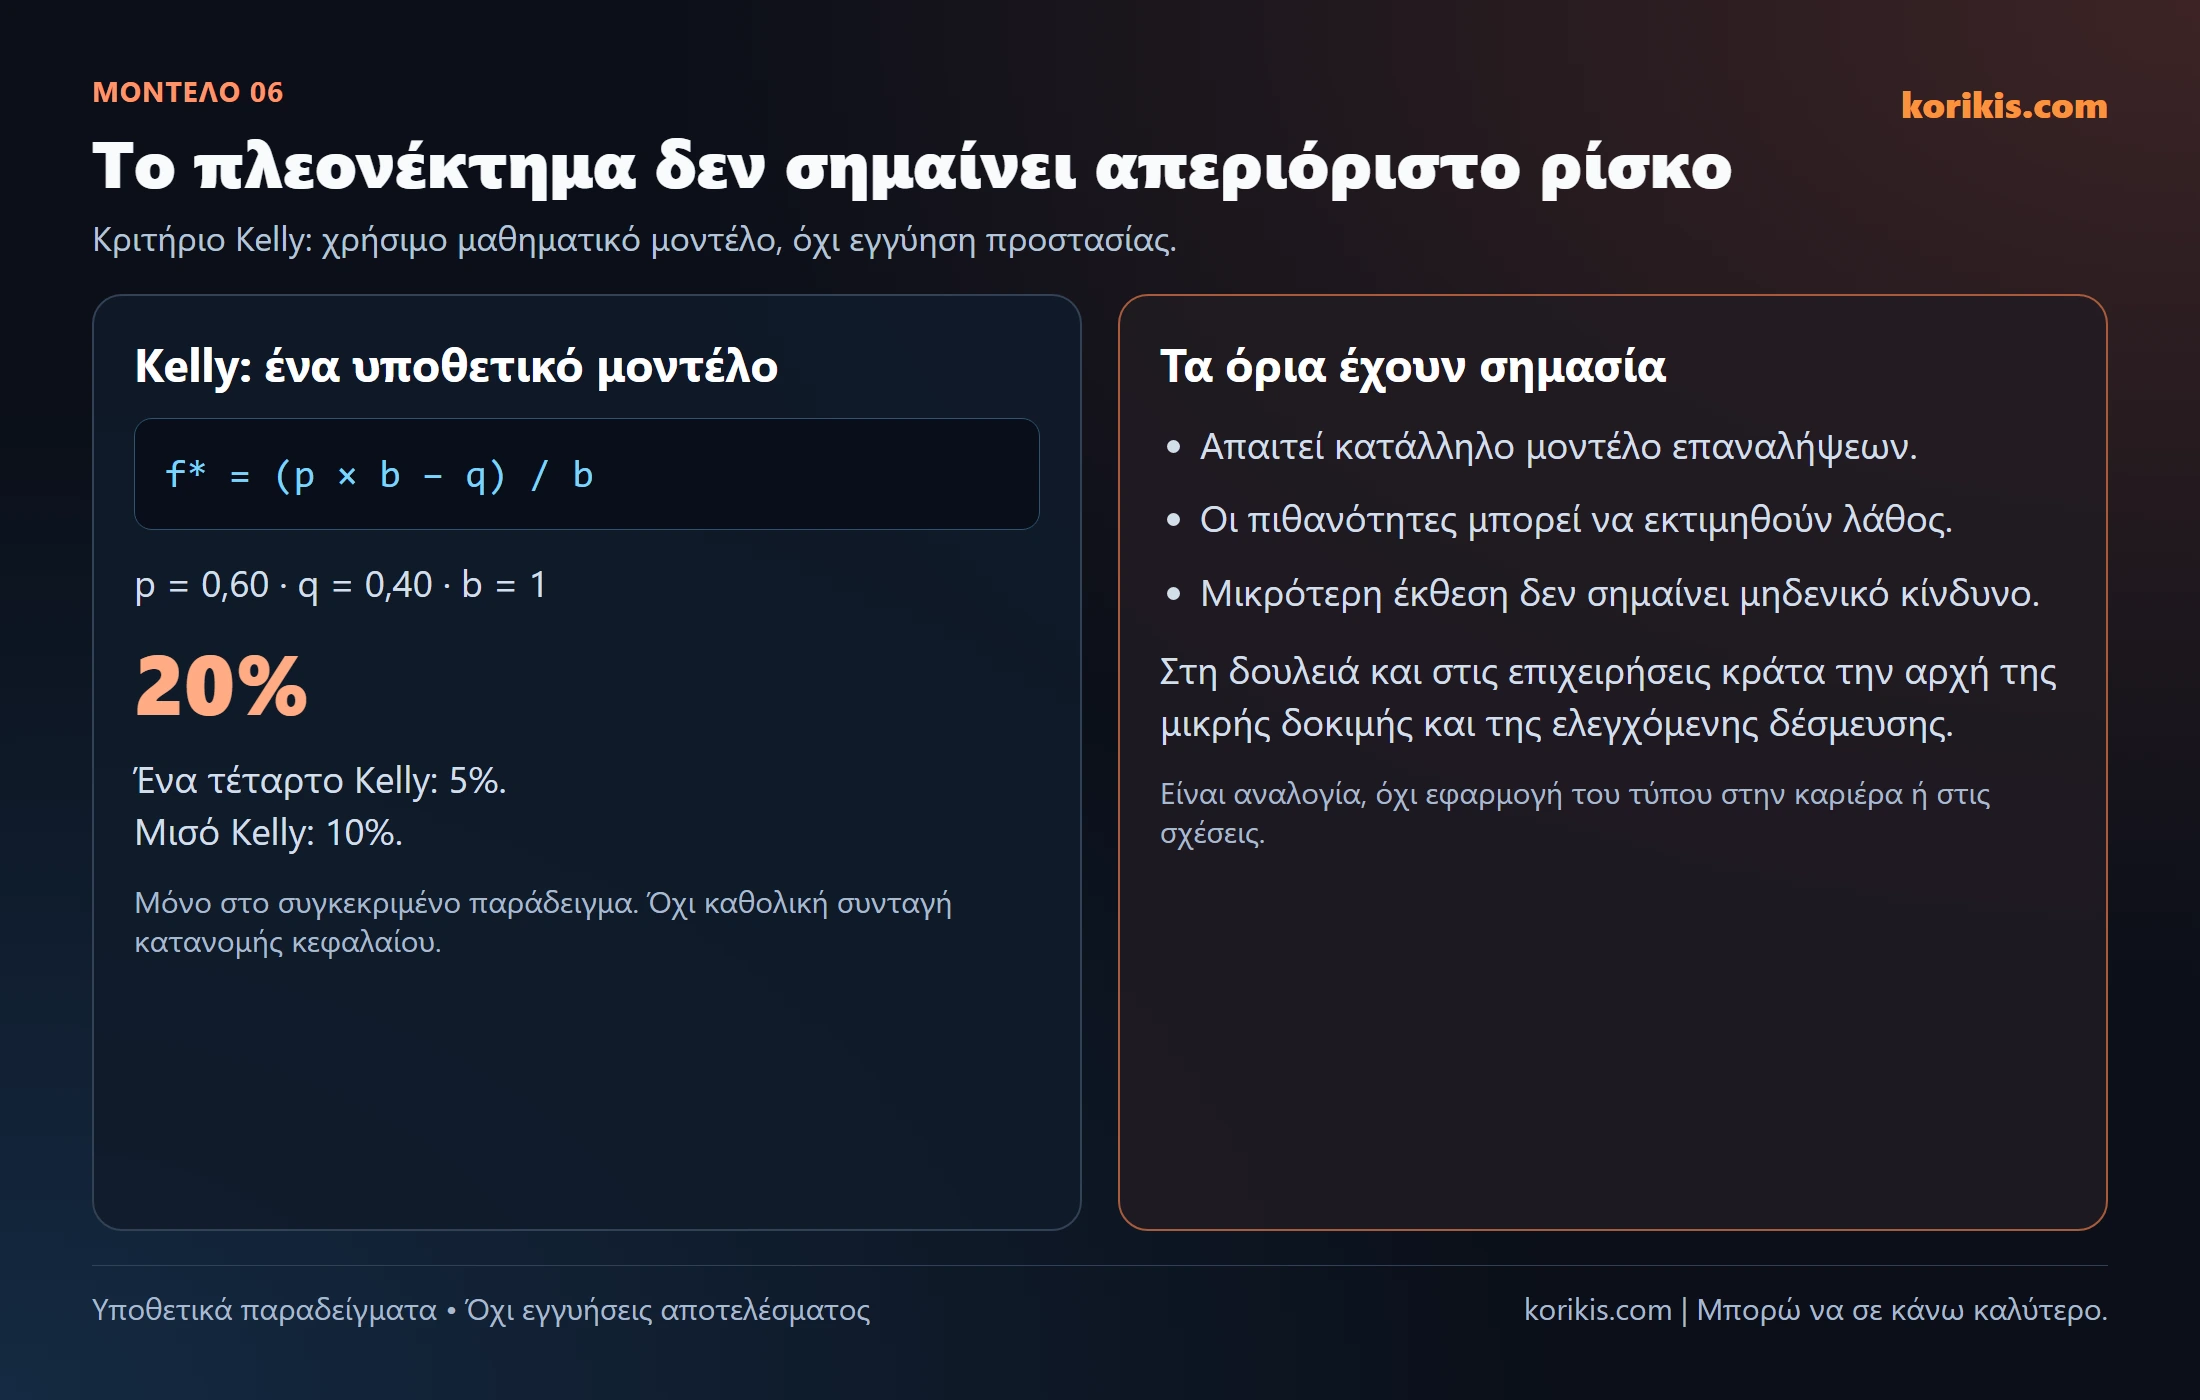
Ας υποθέσουμε ότι εντόπισες μια ευκαιρία με θετική αναμενόμενη αξία. Το επόμενο ερώτημα είναι πόσο κεφάλαιο θα εκθέσεις. Το κριτήριο Kelly είναι ένας κανόνας κατανομής για συγκεκριμένα μοντέλα επαναλαμβανόμενων στοιχημάτων, με στόχο τη μεγιστοποίηση του μακροχρόνιου λογαριθμικού ρυθμού αύξησης του κεφαλαίου. Δεν είναι γενικός συνταγογράφος επενδύσεων ή προσωπικών επιλογών.
f* = (p × b − q) / b
p = πιθανότητα νίκης
q = πιθανότητα ήττας = 1 − p
b = καθαρό κέρδος ανά 1€ που διακινδυνεύεις
Στο απλό υποθετικό παράδειγμα, p = 60%, q = 40% και b = 1: αν κερδίσεις, έχεις καθαρό κέρδος ίσο με το ποσό που διακινδύνευσες· αν χάσεις, χάνεις αυτό το ποσό.
f* = (0,60 × 1 − 0,40) / 1 = 0,20 = 20%
Ένα τέταρτο Kelly = 5%
Μισό Kelly = 10%
Τα ποσοστά 5% και 10% προκύπτουν αποκλειστικά από αυτό το παράδειγμα. Δεν είναι ένας κανόνας που ισχύει για κάθε ευκαιρία. Αν αλλάξουν η πιθανότητα ή η απόδοση, αλλάζει και το αποτέλεσμα. Και αν η εκτίμηση της πιθανότητας είναι λάθος, το πραγματικό πλεονέκτημα μπορεί να μην υπάρχει καθόλου.
Η χρήση μέρους του Kelly μειώνει την έκθεση σε σχέση με το πλήρες Kelly, αλλά δεν εγγυάται κέρδος, μικρές απώλειες ή προστασία από κάθε κίνδυνο. Η εφαρμογή απαιτεί αυστηρές παραδοχές, όπως επαναλήψεις, κατάλληλο μοντέλο αποδόσεων και αξιόπιστες εκτιμήσεις. Μια θέση εργασίας, μια επιχείρηση ή ένα σπίτι δεν είναι μια ατελείωτη σειρά ίδιων στοιχημάτων.
Η χρήσιμη αναλογία για τη δική σου καθημερινότητα
Για τις περισσότερες προσωπικές και επιχειρηματικές αποφάσεις, κράτα την αρχή της ελεγχόμενης δέσμευσης, όχι τον αριθμητικό τύπο. Έχεις μια νέα υπηρεσία; Κάνε μια μικρή δοκιμή πριν φορτωθείς μεγάλα πάγια. Θέλεις να αξιοποιήσεις AI στη δουλειά σου; Διάλεξε μία συγκεκριμένη διαδικασία, μέτρησε χρόνο και ποιότητα και μετά επέκτεινε τη χρήση. Σκέφτεσαι νέο επαγγελματικό βήμα; Έλεγξε τι μπορείς να δοκιμάσεις με τις σημερινές υποχρεώσεις σου και χωρίς να θέσεις σε κίνδυνο το βασικό σου εισόδημα.
Δεν είναι όλες οι δοκιμές εφικτές και δεν επιτρέπει κάθε εργοδότης μια παράλληλη δραστηριότητα. Έλεγξε τις πρακτικές, συμβατικές και οικονομικές συνέπειες. Η αναλογία δεν σημαίνει ότι «μία ημέρα την εβδομάδα» είναι μαθηματικά ένα τέταρτο Kelly, ούτε ότι οι σχέσεις σου μπορούν να μοιραστούν με έναν επενδυτικό τύπο.
Όταν πιστεύεις ότι έχεις πλεονέκτημα, άφησε χώρο και για το ενδεχόμενο να κάνεις λάθος.
Πώς συνδέονται τα έξι μοντέλα
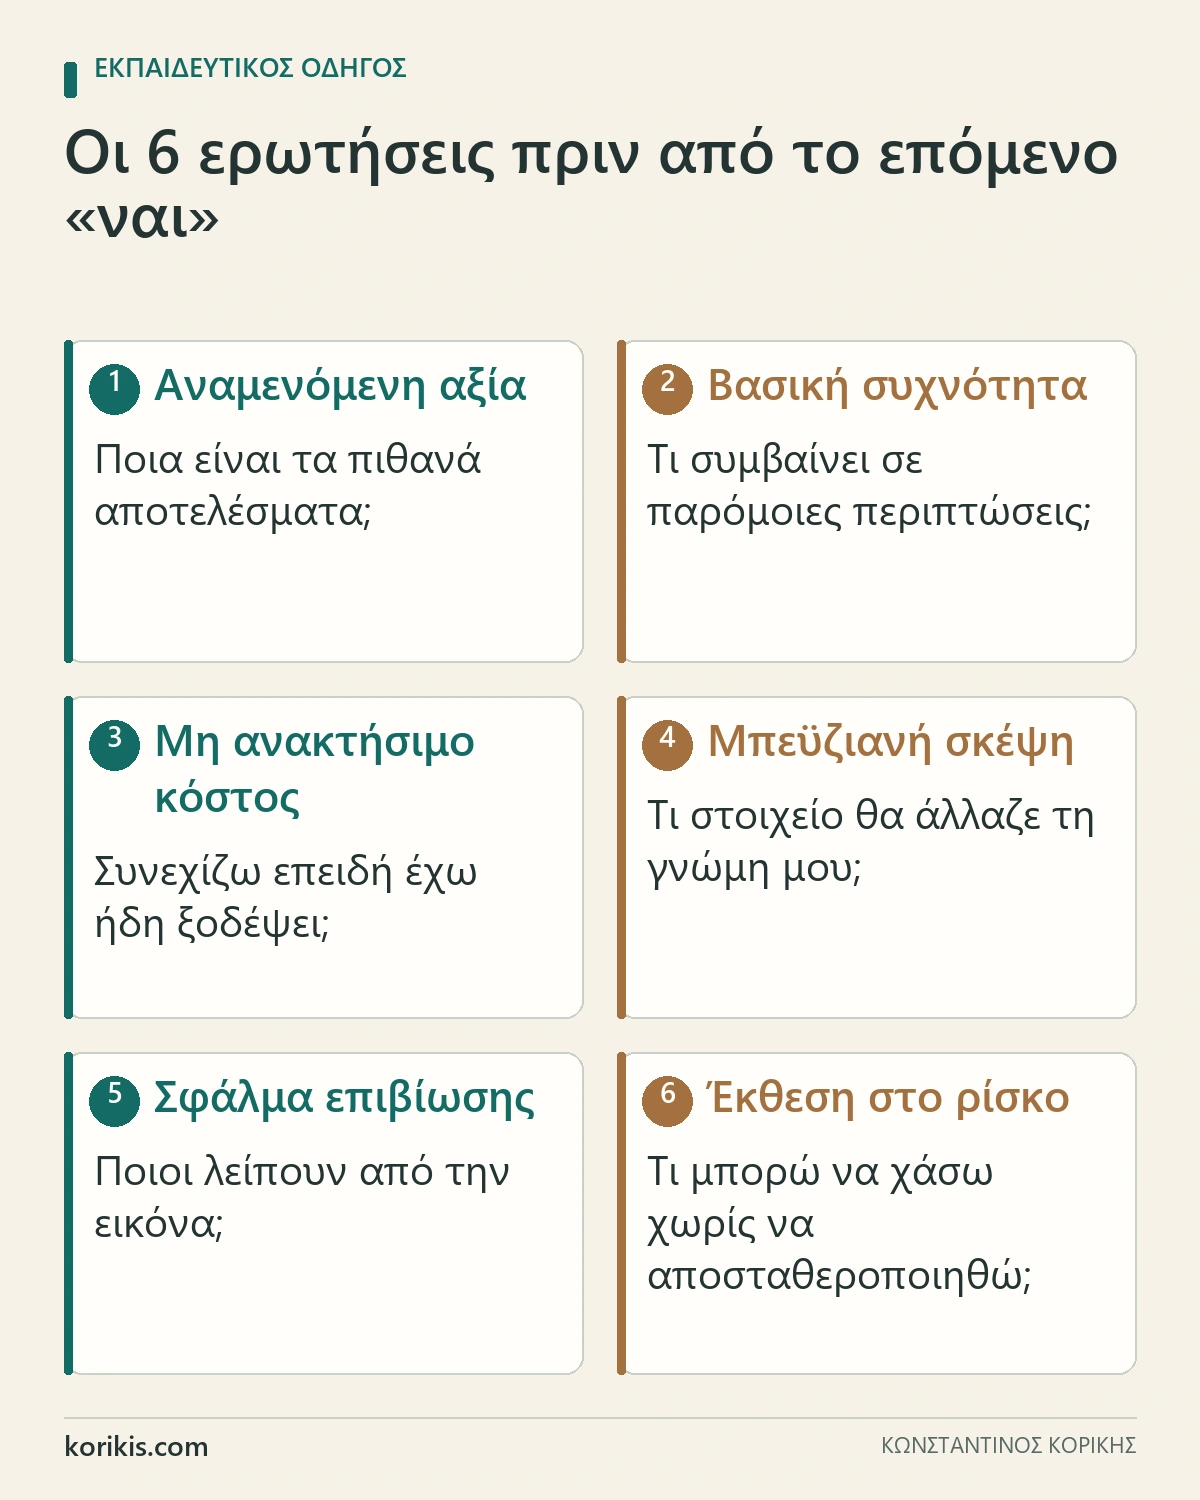
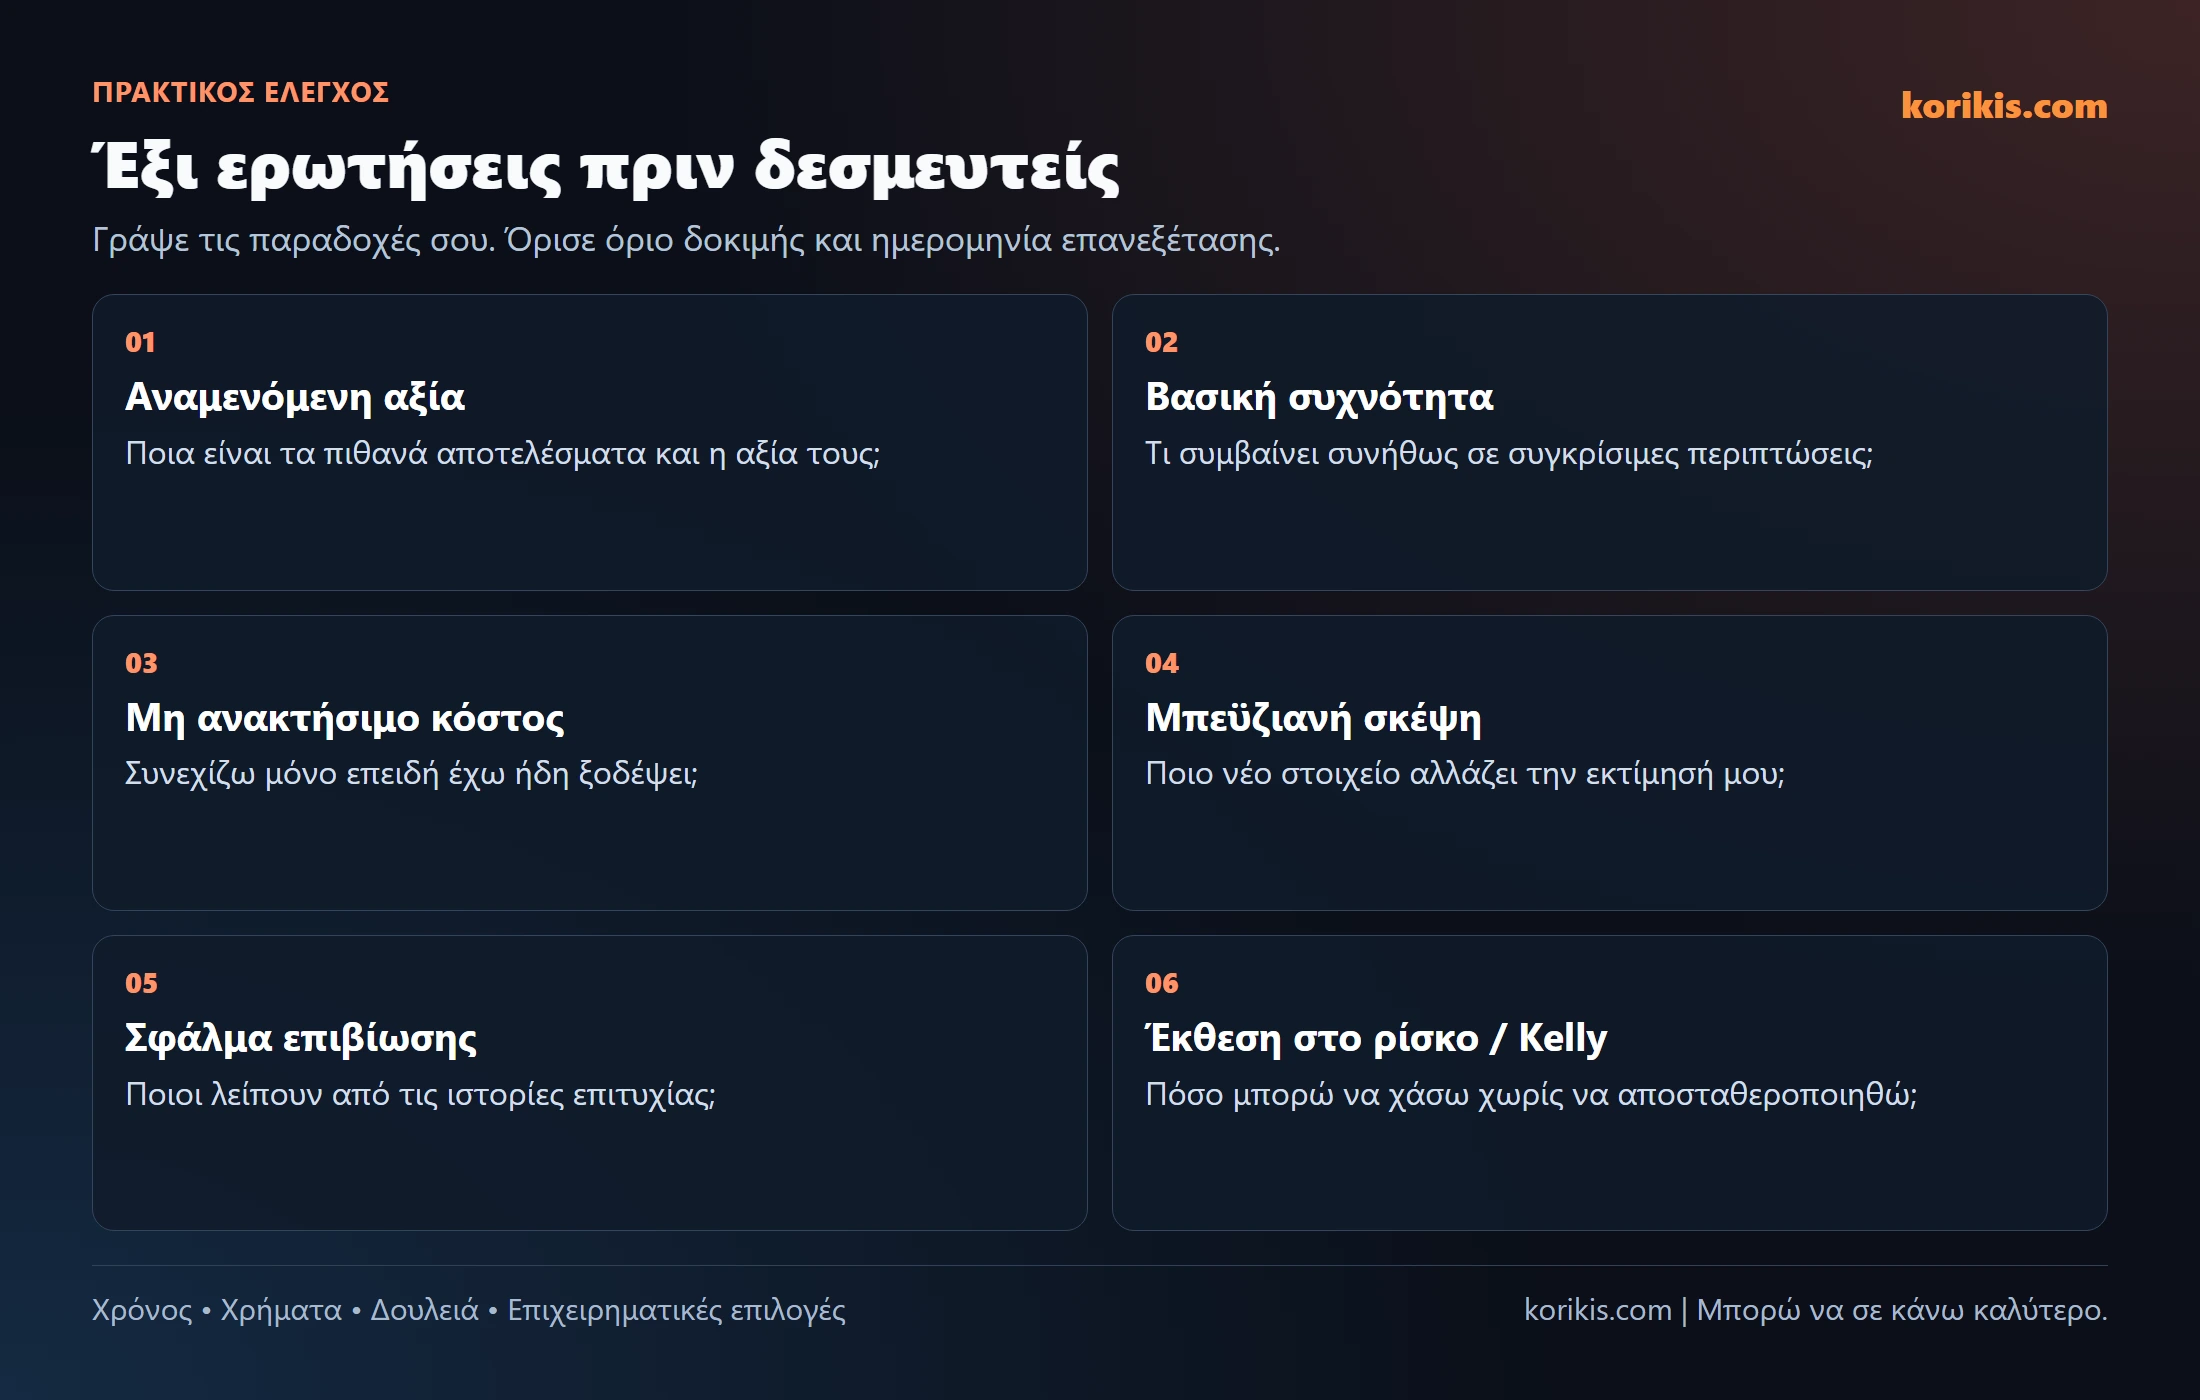
Δεν χρειάζεται να χρησιμοποιείς έξι τύπους κάθε φορά που αποφασίζεις. Μπορείς να τους μετατρέψεις σε έξι ερωτήσεις που σε εμποδίζουν να προσπεράσεις τα δύσκολα σημεία:
- Αναμενόμενη αξία: ποια είναι τα πιθανά αποτελέσματα και τι αξία έχει το καθένα;
- Βασική συχνότητα: τι συμβαίνει συνήθως σε συγκρίσιμες περιπτώσεις;
- Μη ανακτήσιμο κόστος: μήπως συνεχίζω μόνο επειδή έχω ήδη ξοδέψει;
- Μπεϋζιανή σκέψη: ποιο νέο στοιχείο θα με έκανε να αναθεωρήσω;
- Σφάλμα επιβίωσης: ποιοι λείπουν από τις ιστορίες και τα δεδομένα που βλέπω;
- Έκθεση στο ρίσκο: πόσο μπορώ να δεσμεύσω και να χάσω χωρίς να αποσταθεροποιηθώ;
Χρειάζεται να στοιχηματίζεις για να μάθεις; Όχι
Οι αγορές προβλέψεων χρησιμοποιούνται και ως χώρος εξάσκησης. Μπορούν να σε αναγκάσουν να εκφράσεις μια εκτίμηση με πιθανότητα, αλλά εμπλέκουν πραγματικό οικονομικό κίνδυνο. Η τιμή ενός συμβολαίου δεν είναι αλάνθαστη πρόβλεψη και δεν ταυτίζεται υποχρεωτικά με μια σωστά υπολογισμένη μπεϋζιανή πιθανότητα.
Για να μάθεις, δεν χρειάζεται λογαριασμός σε κάποια πλατφόρμα ούτε πραγματικά χρήματα. Κράτα ένα ημερολόγιο αποφάσεων: γράψε τι περιμένεις να συμβεί, με ποια πιθανότητα, μέχρι πότε και για ποιον λόγο. Όταν λήξει το διάστημα, σύγκρινε την εκτίμηση με το αποτέλεσμα. Μια πρόβλεψη δεν αποδεικνύει ότι είσαι καλός ή κακός· αναζήτησε μοτίβα σε πολλές συγκρίσιμες προβλέψεις.
Το άβολο κομμάτι: η βεβαιότητα δεν είναι απόδειξη
Μπορεί να έχεις εξήγηση για κάθε επιλογή σου και παρ’ όλα αυτά να αγνοείς κάτι βασικό. «Δεν φεύγω γιατί έχω δώσει χρόνια». «Δεν διαπραγματεύομαι γιατί μπορεί να πουν όχι». «Θα δουλέψει, αφού πέτυχε για εκείνον». «Ένα κακό σχόλιο αποδεικνύει ότι η καμπάνια απέτυχε». Οι φράσεις ακούγονται λογικές όταν συμφωνούν με όσα ήδη αισθάνεσαι.
Η αξία των μοντέλων δεν είναι ότι θα σε κάνουν αλάνθαστο. Είναι ότι σε υποχρεώνουν να εκθέσεις τις παραδοχές σου: τι γνωρίζεις, τι εκτιμάς, τι σε φοβίζει και τι μπορεί να διαψεύσει την αρχική σου ιδέα.
Και κάτι ακόμη: μια σωστή διαδικασία μπορεί να οδηγήσει σε άσχημο αποτέλεσμα, επειδή υπάρχει αβεβαιότητα. Μια πρόχειρη επιλογή μπορεί να πετύχει από τύχη. Αν αξιολογείς τις αποφάσεις σου μόνο από το τελικό αποτέλεσμα, κινδυνεύεις να επιβραβεύσεις τη λάθος μέθοδο.
Μια πρακτική άσκηση πριν από την επόμενη μεγάλη απόφαση
Πάρε ένα χαρτί και γράψε την απόφαση σε μία πρόταση. Όχι «τι θα κάνω με τη ζωή μου;», αλλά «θα δεχτώ αυτή την πρόταση εργασίας;» ή «θα δώσω επιπλέον budget σε αυτή την καμπάνια;».
- Κατάγραψε τις επιλογές σου, μαζί με το «δεν αλλάζω κάτι ακόμη».
- Γράψε ένα θετικό, ένα μέτριο και ένα αρνητικό σενάριο για καθεμία, με κοινό χρονικό ορίζοντα.
- Σημείωσε ποιες πιθανότητες βασίζονται σε στοιχεία και ποιες είναι δικές σου εκτιμήσεις. Αν χρησιμοποιείς αριθμούς, πρέπει να καλύπτουν όλα τα σενάρια και να αθροίζουν στο 100%.
- Ξεχώρισε τα χρήματα και τον χρόνο που δεν επιστρέφουν από το πραγματικό κόστος της επόμενης κίνησης.
- Όρισε το μέγιστο αποδεκτό κόστος μιας δοκιμής και το στοιχείο που θα σε κάνει να σταματήσεις ή να αλλάξεις πορεία.
- Βάλε ημερομηνία επανεξέτασης. Μην αφήσεις την αρχική απόφαση να γίνει μόνιμη από αδράνεια.
Δεν θα αποκτήσεις βεβαιότητα. Θα αποκτήσεις όμως κάτι πιο χρήσιμο: μια απόφαση που μπορείς να εξηγήσεις, να ελέγξεις και, αν χρειαστεί, να διορθώσεις.
Για να διαβάσεις περισσότερο
- Daniel Kahneman — Thinking, Fast and Slow: για τις νοητικές συντομεύσεις, την κρίση και τις επιλογές υπό αβεβαιότητα.
- Philip E. Tetlock και Dan Gardner — Superforecasting: The Art and Science of Prediction: για το πώς ελέγχεις και βελτιώνεις τις προβλέψεις σου.
- Nate Silver — The Signal and the Noise: για τη διάκριση χρήσιμων ενδείξεων από θόρυβο.
- Nassim Nicholas Taleb — Fooled by Randomness: για τον ρόλο της τύχης και όσα αποδίδουμε λανθασμένα στην ικανότητα.
- William Poundstone — Fortune’s Formula: για την ιστορία και τις εφαρμογές του κριτηρίου Kelly.
- Annie Duke — Thinking in Bets: για αποφάσεις όταν δεν γνωρίζεις όλα τα δεδομένα.
Ξεκίνα από ένα μοντέλο, όχι από όλα μαζί. Στην επόμενη σημαντική επιλογή, γράψε τα πιθανά αποτελέσματα και τις παραδοχές σου. Έπειτα ρώτα: «ποιο δεδομένο μου λείπει και πόσο μου κοστίζει να κάνω λάθος;». Αυτή η μικρή παύση είναι συχνά η διαφορά ανάμεσα σε μια παρόρμηση και σε μια απόφαση που έχεις πραγματικά σκεφτεί.


